El microcrédito Valle de Aburrá alcanzó $10 billones en 2025. Sin embargo, los clientes activos cayeron 11,8 %. Analizamos las cifras del informe del CEM.
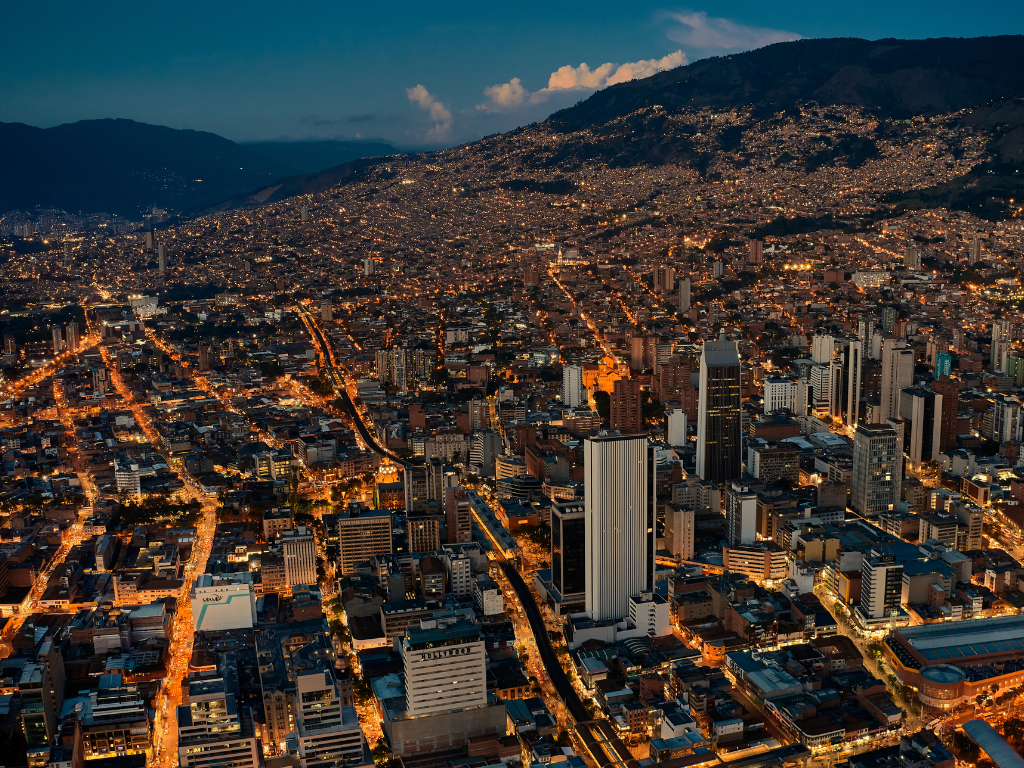
Medellín, 17 de septiembre de 2026. El mercado del microcrédito Valle de Aburrá sufrió una transformación estructural durante 2025. El número de clientes activos con microcrédito cayó un 11,8 %, cerrando con 1.035.054 personas atendidas en los 10 municipios de la subregión. Así lo reveló el segundo boletín anual del Centro de Estudios de la Empresa Micro (CEM) publicado en 2026.
Esta dinámica demuestra un endurecimiento de las condiciones de financiación. Por consiguiente, los microempresarios de la base de la pirámide enfrentan mayores barreras de acceso, mientras las entidades concentran el capital en negocios informados y consolidados.
Las claves de la noticia
- La cartera vigente de microcrédito alcanzó los $10 billones de pesos, registrando un incremento del 3,2 %.
- El número de clientes activos retrocedió un 11,8 %, dejando a miles de emprendedores sin financiamiento.
- Medellín concentró el 62 % de los clientes y el 65 % del monto total en la subregión.
- La disminución general de las tasas de interés no se trasladó al microcrédito productivo.
¿Por qué disminuyen los clientes de microcrédito Valle de Aburrá mientras la cartera sube?
El sistema microfinanciero prestó más dinero pero a menos personas. De hecho, la cartera vigente alcanzó los 10 billones de pesos, lo que representa un aumento del 3,2 % frente al periodo anterior. Sin embargo, la restricción del mercado crediticio tradicional desplazó a la base productiva menos consolidada.
Además, la leve reducción de la tasa de interés en el mercado general no llegó a las microempresas. En consecuencia, los pequeños empresarios asumen costos financieros elevados al solicitar liquidez.
Comportamiento del microcrédito por municipio (2025)
| Municipio | Clientes activos | Monto / Cartera vigente | Rasgo destacado |
| Medellín | -11,7 % | Concentra 65 % de cartera | Cayeron operaciones (-5,3 %) |
| Girardota | -18,4 % | Operaciones: +15,4 % | Reducción de cartera vencida (-123 %) |
| Caldas | N/D | Monto desembolsado: +30,7 % | Lideró el crecimiento en desembolsos |
| Copacabana | N/D | Cartera vigente: +10,9 % | Mayor incremento en cartera total |
| Sabaneta | -5,1 % | N/D | Menor caída en clientes activos |
¿Qué proponen los expertos para facilitar la financiación?
Juan Miguel Giraldo, coordinador del CEM, señaló que el crédito productivo constituye la herramienta esencial para invertir, fortalecer la capacidad instalada y avanzar hacia la formalización. Asimismo, el vocero enfatizó la necesidad de adaptar la oferta financiera a la realidad local.
Por lo tanto, la visión estratégica de la entidad sugiere flexibilizar los plazos según la destinación de los recursos. Igualmente, plantea simplificar el esquema de tasas y acompañar la entrega de capital con procesos de educación financiera.
                  ┌─────────────────────────────────────────┐
                  │ Transformación del Microcrédito (2025)  │
                  └────────────────────┬────────────────────┘
                                       │
                     ┌─────────────────┴─────────────────┐
                     ▼                                   ▼
          Menos Clientes Activos               Mayor Monto de Cartera
           1.035.054 (-11,8 %)                  $10 Billones (+3,2 %)
                     │                                   │
                     └─────────────────┬─────────────────┘
                                       ▼
                       Restricción en la base popular y
                     concentración en empresas consolidadas
Impacto real en los negocios del Valle de Aburrá
El flujo de caja oportuno impulsa de forma directa la generación de empleo. Por ejemplo, en Girardota, Roberto Correa transformó un terreno de ladera en Finca Las Llantas, un centro recreativo con capacidad para 60 personas. A lo largo de 20 años, el empresario financió su infraestructura mediante 19 créditos consecutivos otorgados por Interactuar.
Del mismo modo, en Medellín, Ángela María Jaramillo superó la negativa de la banca tradicional y adquirió el predio para la Veterinaria El Playón. Actualmente, su unidad de negocio integra consultorio y tienda agropecuaria, generando ocho empleos formales.
Preguntas Frecuentes
¿Cuál es la situación del microcrédito Valle de Aburrá según el CEM?
El mercado atiende a menos personas pero desembolsa montos más altos. La cartera vigente llegó a $10 billones de pesos en 2025, aunque la cantidad de clientes activos cayó un 11,8 %.
¿Por qué las tasas de interés del microcrédito no bajaron en 2025?
A pesar de la leve reducción en las tasas de referencia del sistema financiero tradicional, la disminución no se trasladó al microcrédito productivo debido al riesgo del sector y los costos operativos.
¿Qué municipios lideraron el crecimiento del crédito productivo?
Caldas lideró el crecimiento en el monto desembolsado con un 30,7 %, mientras que Copacabana encabezó el aumento en la cartera vigente con un incremento del 10,9 %.
¿Qué instituciones integran el Centro de Estudios de la Empresa Micro?
El CEM surge de una alianza entre la Cámara de Comercio Aburrá Sur, la Cámara de Comercio de Medellín para Antioquia, Comfama, Interactuar, el FGA Fondo de Garantías y la UPB.