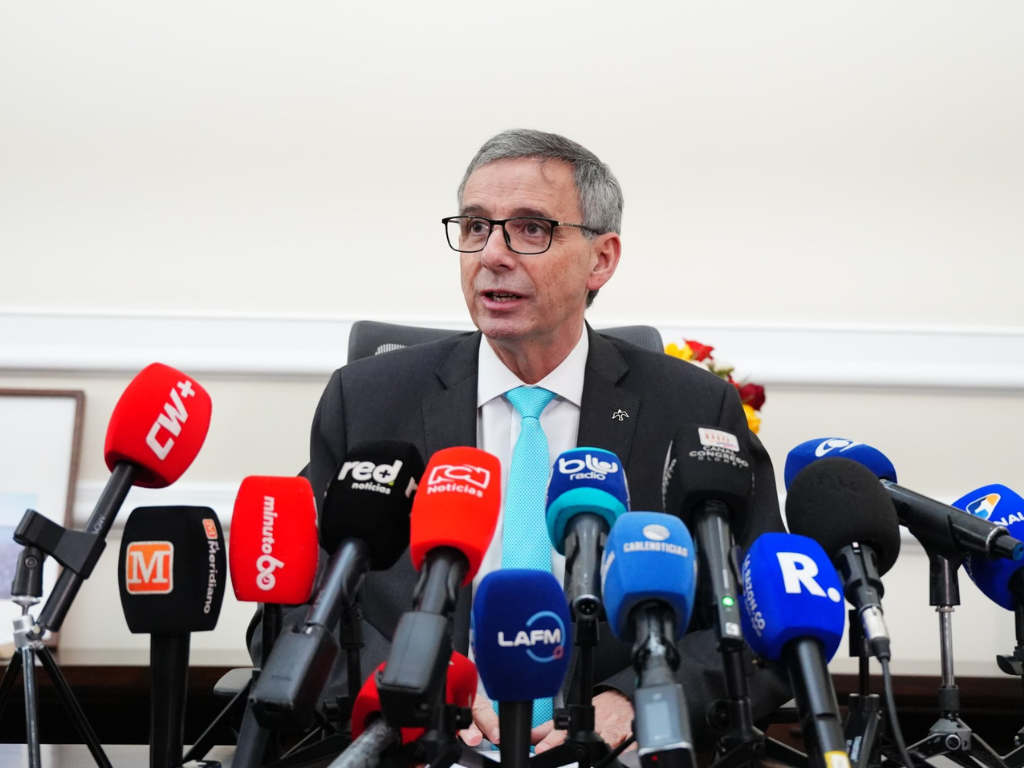
MinHacienda solicitó incidente de impacto fiscal por reforma pensional. La medida busca ajustar gastos por $5 billones.
Bogotá, 23 de septiembre de 2026. El ministro de Hacienda, Miguel Gómez, solicitó formalmente a la Corte Constitucional la apertura de un incidente de impacto fiscal sobre la Sentencia C-264 de 2026, fallo que fija la vigencia de la reforma pensional para el 1 de abril de 2027. Según el documento presentado por la cartera económica, la implementación del nuevo marco regulatorio bajo esta fecha generaría un gasto adicional de $5 billones de pesos, un requerimiento monetario no presupuestado en un contexto de alta rigidez fiscal para el país.
El procedimiento busca que la Corte Constitucional analice los efectos presupuestales de sus fallos cuando estos alteren ostensiblemente las finanzas públicas del Estado.
¿Por qué el cambio de fecha en la reforma pensional genera un incidente de impacto fiscal?
La solicitud presentada por el ministro Miguel Gómez radica en que la Sentencia C-264 de 2026 modificó la línea temporal del sistema pensional. Al trasladar la entrada en vigencia al 1 de abril de 2027, se alteraron sustancialmente los supuestos macroeconómicos y las dinámicas de recaudo sobre las que se estructuró la Ley 2381 de 2024.
En primer lugar, esta modificación afecta de manera directa los parámetros de acumulación del Fondo de Ahorro del Pilar Contributivo (Fapc). Al retrasarse o reprogramarse la entrada de flujos, los horizontes proyectados de rendimiento financiero y ahorro acumulado disminuyen.
En segundo lugar, la nueva fecha expandió de forma material el universo de afiliados beneficiarios del régimen de transición. Esta ventana ampliada eleva significativamente el valor presente neto de los pasivos pensionales a cargo de la Nación, forzando un mayor desembolso fiscal desde el Presupuesto General de la Nación hacia Colpensiones.
¿Qué consecuencias operativas y empresariales implica este freno?
El trasfondo fiscal se cruza directamente con los retos de implementación técnica de la reforma pensional. Recientemente, Colpensiones solicitó a la misma Corte Constitucional posponer la entrada en vigencia del nuevo modelo hasta 2028, argumentando fallas de tiempo para culminar las adecuaciones tecnológicas, financieras e institucionales requeridas.
Para los sectores industriales y comerciales de regiones como Antioquia, este desfase entre decisiones judiciales, capacidad técnica y caja fiscal genera un escenario de alta incertidumbre. Las empresas enfrentan dificultades para proyectar los costos laborales, los aportes contributivos y la gestión de planes institucionales de retiro para sus trabajadores a partir de 2027.
Asimismo, la advertencia de MinHacienda sobre la «rigidez del gasto» confirma que la caja del Gobierno no cuenta con espacio fiscal disponible para absorber $5 billones adicionales en transferencias no contempladas dentro del marco fiscal de mediano plazo.
¿Qué sigue en el trámite del incidente de impacto fiscal?
Con la radicación del recurso por parte del ministro Gómez, la Corte Constitucional deberá convocar a una audiencia de incidente de impacto fiscal. En esta instancia, el Ministerio de Hacienda presentará formalmente las pruebas y modelos matemáticos que sustentan el desbalance de $5 billones.
Posteriormente, la Sala Plena de la Corte decidirá si modula, gradúa o modifica los efectos temporales de la Sentencia C-264 de 2026. La decisión del tribunal será determinante para definir si la reforma entra a operar en abril de 2027, si se acoge la petición de Colpensiones para 2028 o si se disponen mecanismos de compensación presupuestal.
Preguntas Frecuentes
¿Qué es un incidente de impacto fiscal en la reforma pensional?
Es una figura legal mediante la cual el Ministerio de Hacienda solicita a la Corte Constitucional revisar o ajustar los efectos de una sentencia (en este caso la C-264 de 2026) cuando esta genera gastos desproporcionados que alteran la sostenibilidad de las finanzas públicas.
¿Por qué la Sentencia C-264 de 2026 cuesta $5 billones adicionales?
Porque al diferir la vigencia de la reforma pensional al 1 de abril de 2027, se amplió la población que entra en el régimen de transición y se redujo el tiempo de acumulación en el Fondo de Ahorro del Pilar Contributivo (Fapc), aumentando las obligaciones de la Nación hacia Colpensiones.
¿Cuál es la postura de Colpensiones frente a la fecha de entrada en vigor?
Colpensiones pidió a la Corte Constitucional aplazar la vigencia hasta 2028, argumentando que necesita más tiempo para completar su infraestructura tecnológica, operativa e institucional para operar la Ley 2381 de 2024.
¿Qué sucederá con el Presupuesto General de la Nación si se mantiene la fecha de 2027?
El Gobierno tendría que incorporar los $5 billones de requerimientos adicionales en los instrumentos de programación fiscal, lo que obligaría a reasignar partidas o recortar otros rubros de inversión ante la rigidez del gasto público.